Por Eduardo Ortega
Pensiones de alimentos: ¿qué puede hacer un padre o madre cuando el deudor no paga?
Nuestra legislación contempla una serie de mecanismos para que se salde lo adeudado. Aquí el detalle.
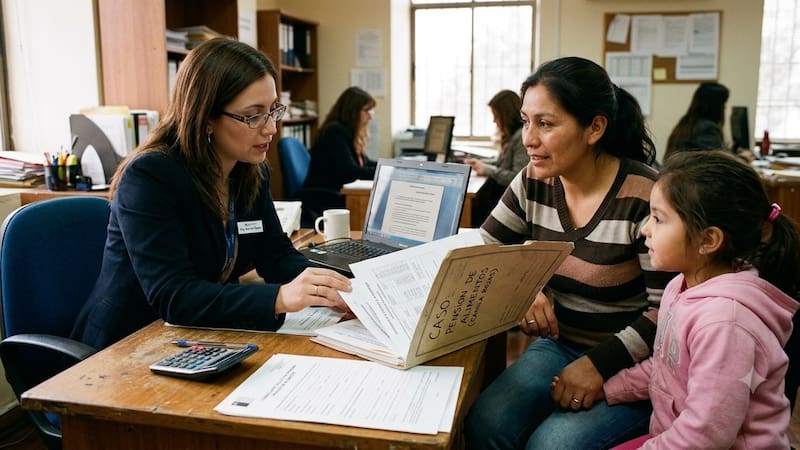
No recibir una pensión de alimentos es un problema económico para cualquier familia. No obstante, la legislación chilena contempla distintas herramientas para exigir el pago de las deudas y hacer efectivo el cumplimiento de las obligaciones establecidas judicialmente.
Una de las principales medidas es el Registro Nacional de Deudores de Pensiones de Alimentos, creado por la Ley 21.389 y administrado por el Servicio de Registro Civil e Identificación.
Lo explica Eduardo Lara, abogado del Estudio Jurídico Alfaro y Madariaga (EJAM): “El registro le puso nombre y apellido a algo que antes era invisible. Dejar de pagar la pensión ya no es un problema privado: es un dato oficial que aparece cuando esa persona quiere un crédito, vender su auto o renovar el pasaporte”.
Así, para que un deudor sea incorporado debe mantener al menos tres mensualidades consecutivas o cinco discontinuas impagas, siempre que se trate de una pensión de alimentos fijada o aprobada de manera judicial. Para que esto suceda, primero se debe solicitar al tribunal de familia correspondiente la liquidación de la deuda, esto es, el cálculo oficial. Una vez aprobada y notificada, el tribunal verifica el incumplimiento y, si se cumplen los requisitos, ordena la inscripción en el registro.
“El cuello de botella casi siempre está en la liquidación, que es el cálculo de la deuda, no en la inscripción. Una vez que el tribunal la ordena, esta pasa a ser un trámite administrativo”, sostiene el experto.
Crédito, sueldo y otras consecuencias
Una herramienta especialmente importante aparece cuando una persona inscrita en el registro solicita un crédito:
“Si un deudor de pensión pide uno sobre 50 UF, el banco está obligado por ley a retener la mitad y pagarles primero a sus hijos”, aclara Lara.
La apropiación también puede aplicar en otras operaciones. Por caso, si el deudor vende un inmueble o un vehículo, puede retenerse el 50% del precio para destinarlo al pago de la deuda. Asimismo, se contempla la retención de la devolución anual de impuestos.
El abogado de EJAM advierte que estar inscrito no significa prohibición de solicitar cualquier crédito o la utilización de productos financieros. “Puede solicitarlo, pero lo que no puede es recibirlo íntegro. Esa es una diferencia importante, porque muchas veces se explica como si existiera una prohibición absoluta y no la hay”, señala.
En otra arista relacionada, cuando el deudor trabaja como dependiente, existe además la posibilidad de pedir la retención de parte de su remuneración. Según Eduardo Lara, puede embargarse hasta el 50% del sueldo, o el 100% del monto correspondiente a la pensión cuando esta sea inferior a la mitad de la remuneración.
La inscripción también genera restricciones para determinadas gestiones. Entre ellas están obtener o renovar normalmente la licencia de conducir y el pasaporte, aunque existen excepciones que pueden ser autorizadas judicialmente cuando estos documentos son indispensables para trabajar.
¿Qué hacer si no se recibe la pensión?
Según el especialista del Estudio Jurídico Alfaro y Madariaga, primeramente debe existir una pensión establecida a través de una mediación aprobada o una resolución judicial. A partir de ahí, el camino para exigir el pago comienza con la liquidación de la deuda.
El abogado recomienda seguir estos pasos:
- Solicitar la liquidación de la deuda ante el tribunal de familia que lleva la causa.
- Pedir la inscripción en el Registro Nacional de Deudores, cuando se cumplan las tres cuotas consecutivas o cinco discontinuas impagas.
- Solicitar la retención de remuneraciones, si el deudor trabaja de forma dependiente.
- Activar el procedimiento especial de cobro contemplado en la Ley 21.484, que permite al tribunal acceder a información financiera para identificar cuentas y fondos del deudor y ordenar el pago.
- Solicitar el pago con fondos previsionales, cuando se cumplan los requisitos legales y no existan recursos suficientes en cuentas bancarias.
Este último mecanismo permite la retención de fondos de la AFP cuando existan tres o más pensiones adeudadas y los fondos bancarios no sean suficientes. El porcentaje máximo depende de los años que falten para la jubilación del deudor.
“Para salir de esta situación el deudor tiene un solo camino: pagar todo, o cumplir un acuerdo de pago aprobado por el tribunal”, completa Eduardo Lara.
Imperdibles
Lo último
hace 23 min
16:04
14:38
14:33
14:22